경기도의 한 매입임대주택에 사는 세입자 김모 씨는 최근 목돈이 필요해졌어요.
보증금 2,420만 7,000원에 월세 60만 5,320원으로 살고 있는데,
이 보증금 일부를 빼서 월세로 돌릴 수 있다는 얘기를 듣고 계산부터 막막해졌습니다.
LH 매입임대주택은 보증금과 월세를 서로 맞바꿀 수 있는 ‘상호전환’ 제도를 운영하고 있어요.
다만 무한정 낮출 수 있는 건 아니고, 정해진 계산식과 하한선이 있습니다
보증금-월세 상호전환
어떤 제도인가요
공공주택 특별법 시행령 제44조를 근거로,
LH는 입주민의 자금 사정에 맞춰 보증금과 월세 비중을 조절할 수 있게 해주고 있어요.
목돈이 필요하면 보증금을 낮추고 월세를 올리는 ‘감액 전환’,
반대로 월세 부담을 줄이고 싶으면 보증금을 늘리는 ‘증액 전환’ 두 가지 방향이 있습니다.
김 씨처럼 보증금을 빼내고 싶은 경우는 감액 전환에 해당해요.
2026년 전환이율
방향에 따라 다릅니다
LH는 최근 전환이율을 조정했어요.
보증금을 늘려 월세를 낮추는 증액 전환이율은 기존 7%에서 6%로 내려갔고요,
반대로 보증금을 줄여 월세를 올리는 감액 전환이율은 연 3.5%로 그대로 유지됐습니다.
김 씨가 궁금해하는 방향은 감액 전환이라, 적용되는 이율은 3.5%예요.
보증금을 줄인 만큼 매달 추가되는 월세는 ‘감액한 금액 × 3.5% ÷ 12’로 계산됩니다.
보증금이 무한정 낮아지진 않아요
24개월치 하한선
여기서 중요한 규칙이 하나 있어요.
보증금을 임대료로 전환하는 경우, 전환 후 남는 보증금이
‘새로 정해진 월 임대료의 24개월치’ 이상은 돼야 한다는 제한이 있습니다.
아무리 목돈이 급해도 이 선 아래로는 보증금을 못 낮춘다는 뜻이에요.
그래서 실제로 얼마까지 낮출 수 있는지는 방정식을 풀어봐야 정확히 나옵니다.
김 씨 사례로 직접 계산해보면
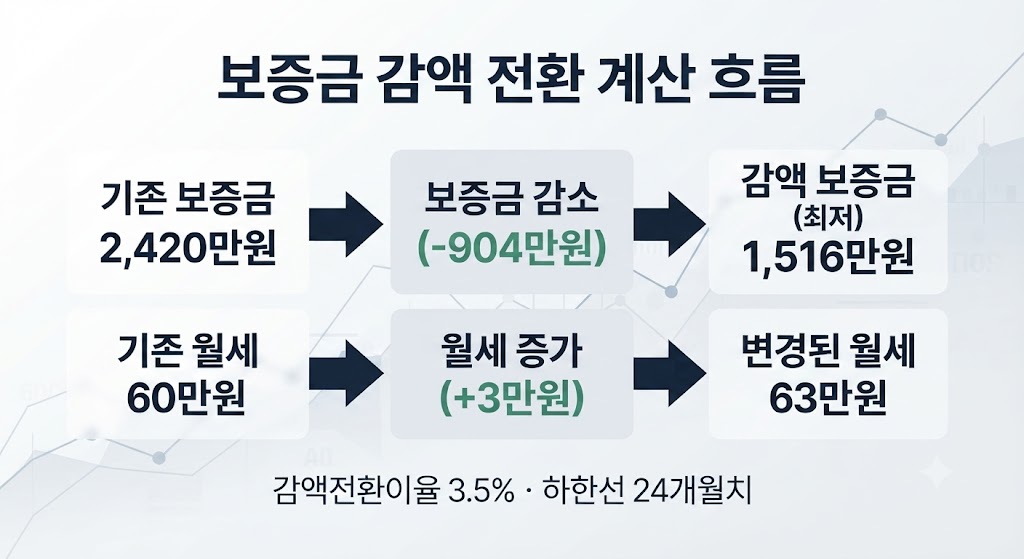
김 씨의 현재 보증금은 2,420만 7,000원, 월세는 60만 5,320원이에요.
보증금을 x원만큼 줄인다고 하면,
새 보증금은 ‘2,420만 7,000원 − x’,
새 월세는 ’60만 5,320원 + (x × 3.5% ÷ 12)’가 됩니다.
여기에 ‘새 보증금 = 새 월세 × 24’ 하한선 조건을 그대로 대입해서 풀면,
x는 약 904만 6,000원으로 계산돼요.
즉 김 씨가 낮출 수 있는 최저 보증금은 약 1,516만 900원,
그때 월세는 약 63만 1,700원 수준까지 올라갑니다.
보증금을 900만 원 넘게 빼내는 대신, 월세는 매달 2만 6,000원 정도 더 내야 하는 셈이죠.
생각보다 월세 증가폭이 크지 않다고 느끼실 수도 있고,
반대로 목돈 대비 월 부담이 애매하다고 느끼실 수도 있어요.
본인 상황에 맞춰서 실제 신청 전에 관할 지역본부에 정확한 산정을 요청해보는 게 안전합니다.
신청은 어디서
뭘 챙겨야 할까요
전환 신청은 거주 중인 주택을 관할하는 LH 지역본부나 마이홈포털을 통해 가능해요.
서류상으로는 별도 소득·자산 증빙 없이 임대차계약 변경 절차로 처리되는 경우가 많지만
지역본부별로 접수 방식이 조금씩 다를 수 있으니 미리 전화로 확인해두시길 권해드립니다.
전환 후에는 임대차계약서가 새로 작성되니, 변경된 보증금과 월세를 계약서에서 다시 한번 확인하시면 됩니다.
정리
감액 전환이율은 연 3.5%,
보증금은 ‘새 월세의 24개월치’ 아래로는 못 내려간다는 하한선이 핵심이에요.
계산이 복잡하게 느껴진다면 LH 전환보증금 계산기를 활용하시거나
지역본부에 직접 문의해서 정확한 금액을 안내받는 게 가장 확실합니다.
참고로 일반 전세 세입자라면 보증금을 지키는 방법이 좀 다른데
전세보증금반환보증 가입조건도 함께 확인해두시면 도움이 될 거예요.
작성자 소개
