전세보증금반환보증(HUG) 가입조건과 비용, 안 들면 어떻게 되나
전세 계약서에 도장을 찍은 세입자라면 한 가지 절차가 더 남아 있어요.
바로 전세보증금반환보증(전세보증보험) 가입입니다. 등기부등본으로 근저당을 확인했다고 해도, 계약 기간 중 집주인 사정이 나빠지면 보증금을 못 받는 상황이 생길 수 있는데요,
이 보증이 바로 그 마지막 안전장치 역할을 해줍니다. 전세사기·깡통전세 뉴스가 끊이지 않는 요즘, 계약 시기와 상관없이 꾸준히 검색되는 주제예요.
가입 조건, 핵심은 전세가율 90%와 공시가격 126% 룰
HUG(주택도시보증공사) 전세보증금반환보증은 보증 대상 보증금이 수도권 7억 원 이하, 그 외 지역은 5억 원 이하로 정해져 있어요.
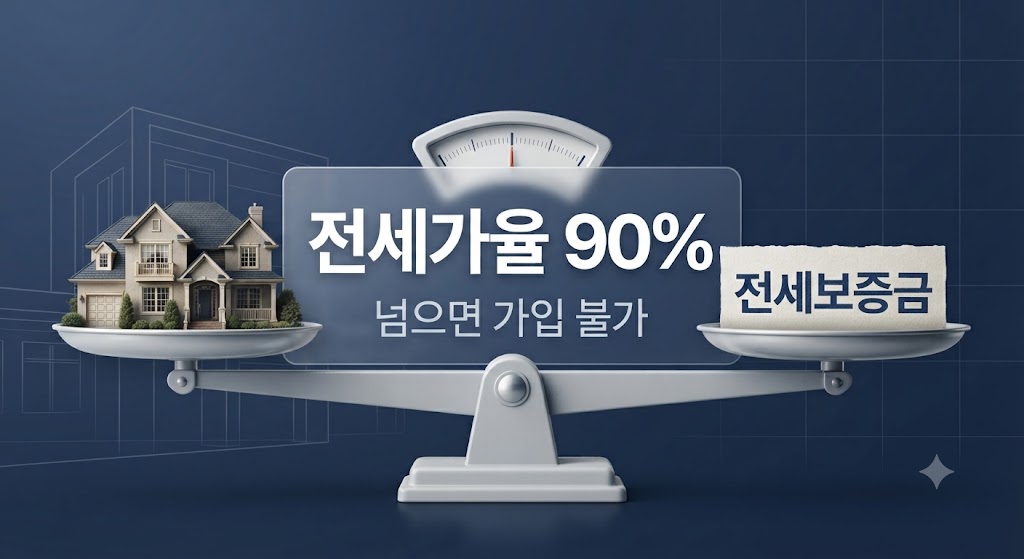
가장 중요한 심사 기준은 ‘전세보증금 + 선순위채권(근저당 채권최고액 등)’을 합친 금액이 주택가격의 90% 이하여야 한다는 점입니다.
여기서 주택가격은 집주인이 부르는 호가가 아니라 KB시세나 공시가격 같은 객관적 지표로 산정돼요. 특히 빌라·다세대주택은 시세 파악이 어렵다 보니 공시가격의 126%까지만 주택가격으로 인정하는 규정이 따로 있습니다.
예를 들어 주택가격이 6억 원이고 선순위채권이 1억 원인 집이라면, 보증 발급 한도는 ‘6억×90% – 1억’으로 계산돼서 4억 4천만 원까지가 한도가 되는 식이에요.
보증료는 얼마나 나올까
보증료는 보증금액×보증료율×보증기간÷365로 계산돼요. 실제 사례를 보면 보증금 2억 원 기준으로 연간 약 23~31만 원, 보증금 3억 원에 2년 계약이면 대략 69만~92만 원 정도가 나오는 걸로 알려져 있어요.
모바일 신청과 일시납을 동시에 적용하면 각각 3%씩 할인을 받을 수 있고요.
여기에 더해 2026년 현재 무주택 임차인 중 소득 요건(청년 5천만 원, 청년 외 6천만 원, 신혼부부 부부합산 7,500만 원 이하)을 충족하고 보증금이 3억 원 이하라면, 이미 낸 보증료를 최대 40만 원까지 지원받을 수 있어요. 신청은 정부24나 주소지 관할 구청을 통해 하면 됩니다.
신청기한 놓치면 가입 자체가 막힌다
이 보증은 아무 때나 가입할 수 있는 게 아니에요.
신규 전세계약이라면 잔금일과 전입신고일 중 늦은 날부터 계약기간의 절반이 지나기 전까지 신청해야 하고, 갱신 계약이면 갱신된 계약기간의 절반이 지나기 전까지가 기한이에요.
이 시점을 넘기면 아무리 조건을 충족하는 집이라도 가입 자체가 거절될 수 있으니, 이사하자마자 바로 챙겨야 할 일정으로 봐야 합니다.
안 들면 어떻게 되나 — 내용증명부터 경매까지 험난한 길
이 보증에 가입하지 않은 상태에서 계약이 끝났는데 집주인이 보증금을 안 돌려주면, 세입자가 기댈 수 있는 건 법적 절차뿐이에요.
우선 내용증명으로 계약 해지와 반환 요구 의사를 명확히 전달하고, 이사를 가야 한다면 임차권등기명령부터 신청해 대항력과 우선변제권을 유지해둬야 해요.
그래도 반환이 안 되면 전세보증금반환청구소송으로 넘어가는데, 이 절차는 짧게는 몇 주, 길게는 몇 달이 걸리고요.
집주인이 이미 근저당을 많이 잡아둔 상태에서 경매까지 넘어가면, 낙찰가가 선순위채권을 다 갚고도 남아야만 보증금을 회수할 수 있는 험난한 구조예요. 반면 보증에 가입해뒀다면 보증기관이 먼저 보증금을 지급하고 이후 집주인에게 구상권을 행사하는 구조라, 세입자가 직접 소송·경매 절차를 밟지 않아도 되는 게 가장 큰 차이입니다.
결국 이 보증은 몇십만 원짜리 비용처럼 보이지만, 보증금 1억~3억 원이 걸린 상황에서는 전 재산을 지키는 장치라고 봐야 해요.
저라면 계약서 쓰는 날 바로 안심전세앱으로 가입 가능 여부부터 확인하고, 신청기한을 달력에 못박아둘 것 같아요. 등기부등본만 보고 안심하기보다, 이 보증까지 같이 챙겨야 진짜 이중 안전장치가 완성되는 셈이에요.
참고
- 전세보증금 반환보증(HUG 전세보증보험) 가입 조건과 보증료, 신청 방법 총정리 (2026년)
- 전세보증보험 언제까지 가입해야 하나요
- 전세보증보험 한도를 정확히 이해해야 하는 이유와 계산 정보
- 전세보증금반환보증 보증료 지원사업
Yoast SEO
- 포커스 키프레이즈: 전세보증금반환보증 가입조건
- SEO 제목: 전세보증금반환보증(HUG) 가입조건과 비용, 안 들면 어떻게 되나
- 슬러그: hug-jeonse-guarantee-insurance-conditions
- 메타 설명: 전세보증금반환보증(HUG) 가입조건은 전세가율 90%와 공시가격 126% 룰이 핵심이에요. 보증료 계산법부터 신청기한, 안 들었을 때 벌어지는 소송·경매 절차까지 정리했습니다.
대표 이미지
[대체텍스트] 전세보증금반환보증 가입 조건인 전세가율 90%와 보증료 계산 구조를 보여주는 이미지
[제목] HUG 반환보증, 가입조건 핵심 90%
[Caption] 전세가율 90%, 공시가격 126% — 반환보증 가입의 핵심 기준
[설명] 저울 위에 집 모형과 보증금 텍스트를 올려 균형을 강조한 실사 합성 이미지, 핵심 숫자(90%, 126%)를 큼직하게 배치해 텍스트가 이미지의 60% 이상 차지하도록 구성
마감 이미지
[대체텍스트] 반환보증 가입 여부에 따라 갈리는 보증금 회수 절차를 비교한 인포그래픽
[제목] 가입 vs 미가입, 회수 절차 차이
[Caption] 보증 가입 시와 미가입 시 보증금 회수 절차를 나란히 비교
[설명] 좌우 분할 구도로 “가입: 보증기관 선지급” vs “미가입: 내용증명→소송→경매”의 절차를 화살표 흐름도로 시각화한 데이터 인포그래픽, 캐릭터 없이 텍스트와 도식으로만 구성
태그
전세보증금반환보증, HUG가입조건, 전세보증보험, 보증료계산, 전세가율90%, 안심전세앱, 임차권등기명령, 전세금반환소송, 깡통전세, 전세사기예방
작성자 소개