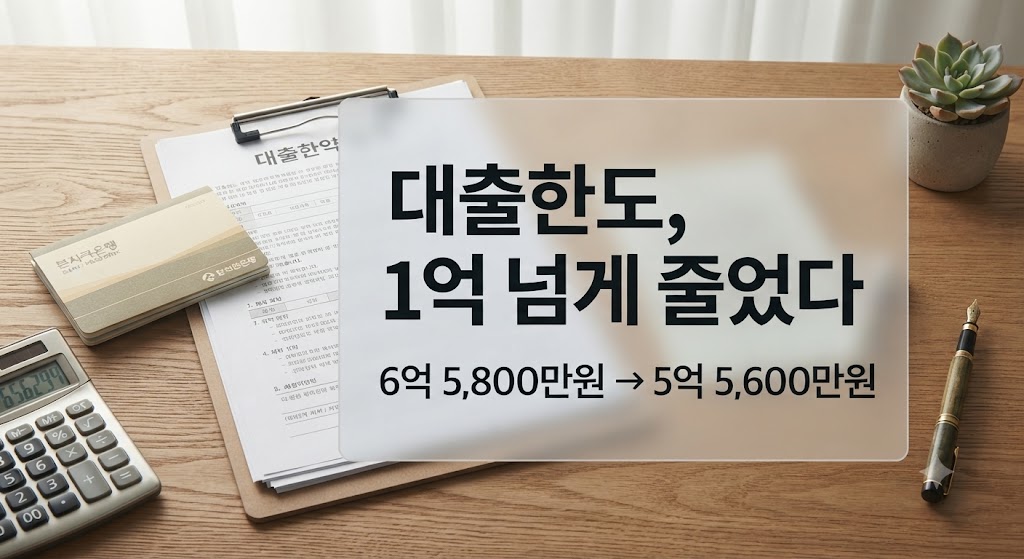
같은 연봉인데 대출 시점만 다를 뿐인데 한도가 1억 원 가까이 차이 나는 사례가 실제로 나오고 있어요.
스트레스 DSR이라는 제도 때문인데, 2024년 2월 1단계로 시작해서 2025년 7월 3단계까지 왔고 지금도 유예 구간이 남아 있는 진행형 정책이에요.
대출을 앞두고 있다면 지금이 몇 단계이고 앞으로 뭐가 더 바뀌는지 정확히 알아두는 게 중요합니다.
스트레스 DSR, 왜 생겼고 어떻게 계산되나
DSR(총부채원리금상환비율)은 연 소득 대비 1년에 갚아야 할 대출 원리금 비율을 뜻해요. 은행권은 40%, 2금융권은 50%가 기본 한도고요.
스트레스 DSR은 여기에 “앞으로 금리가 오를 수도 있다”는 가정을 얹어서 한도를 더 보수적으로 잡는 방식입니다.
실제로 내가 내는 이자에는 영향이 없고, 대출 한도를 계산할 때만 가상의 금리를 얹어 계산하는 거예요. 이 가상 금리를 스트레스 금리라고 부르는데, 과거 5년 내 최고 금리와 현재 금리 차이를 기준으로 최소 1.5%p에서 최대 3.0%p까지 반영돼요.
만일 저라면요
대출 상담받으러 가기 전에 은행 창구에서 “지금 적용되는 스트레스 금리가 몇 %냐”부터 먼저 물어볼 것 같아요. 같은 은행이라도 지역·상품에 따라 적용되는 수치가 다르거든요.
1억 원까지 벌어진 한도 차이, 숫자로 보면
연 소득 1억 원, 30년 만기 변동금리 주택담보대출 기준 예시로 보면 체감이 확실해요.
스트레스 DSR 적용 전과 3단계 전면 시행 이후를 비교하면 대출 한도가 약 1억 원 가까이 줄어드는 것으로 여러 대출 시뮬레이션에서 확인돼요.
실제 감소폭은 은행·금리 조건에 따라 달라지니, 정확한 한도는 은행 창구에서 직접 조회해보시는 게 정확합니다.
여기에 2025년 10월 15일 대책으로 수도권·규제지역 주담대에는 스트레스 금리 하한이 기본치의 두 배인 3.0%p로 올라갔는데, 그러다 보니 서울·경기·인천에 집을 살 계획이라면 지방보다 한도가 더 빡빡하게 잡히는 구조가 됐습니다.
연 소득 6,000만 원 기준으로도 변동금리 주담대 한도가 최대 약 6,700만 원까지 줄어들 수 있다는 분석이 나와 있어요.
지방은 아직 유예 중 — 2026년 6월 30일이 분수령
여기서 놓치기 쉬운 부분이 하나 있어요.
3단계가 전 업권에 전면 시행됐다고는 하지만, 지방(수도권 제외) 주택담보대출은 2026년 6월 30일까지 한 단계 낮은 기준으로 유예 적용되고 있다는 점이에요.
다시 말해 지방에서 집을 사려는 분들은 아직 상대적으로 여유가 있는 구간에 있는 셈인데, 이 유예가 끝나는 시점부터는 지방도 수도권과 같은 강도로 한도가 줄어들 가능성이 커요.
만일 제가 지방 주택 구매를 고민 중이라면 이 유예 종료 시점 전에 대출 실행 여부를 먼저 결정해둘 것 같아요. 유예가 끝난 뒤 대출을 받으면 지금보다 확실히 더 적은 금액만 빌릴 수 있게 되니까요.
전세대출은 아직 제외, 그런데 왜 계속 언급될까
지금까지는 전세자금대출이 DSR 산정에서 제외돼 있어요. 다만 주담대·신용대출과 합산되는 구조라, 전세대출이 있으면 다른 대출의 한도에 간접적으로 영향을 줄 수 있고요.
여기에 더해 향후 전세대출도 DSR에 포함될 가능성이 계속 언급되고 있는데, 이게 현실화되면 전세를 끼고 갭투자를 하거나 전세자금대출을 받아 이사하려는 세입자들에게도 대출 한도 문제가 새로 생길 수 있어요. 아직 확정된 사안은 아니지만, 가계부채 관리 강화라는 정부 방향성을 감안하면 계속 지켜봐야 할 변수예요.
결국 이 제도는
“지금 대출받으면 얼마인가”만 볼 게 아니라 “다음 단계에서 뭐가 더 조여지는가”까지 함께 봐야 하는 구조예요.
저라면 대출 계획이 있다면 지방 유예 종료 시점, 수도권 추가 규제 여부, 전세대출 포함 논의 이 세 가지를 캘린더에 표시해두고 그때그때 한도를 다시 계산해볼 것 같아요.
같은 소득이라도 언제 대출받느냐에 따라 결과가 크게 달라지는 시기인 만큼 시점 관리가 곧 절세만큼이나 중요한 전략이 되고 있어요.
이미 대출을 받아둔 분이라면 지금 대환대출로 갈아타는 게 이득인지도 함께 점검해볼 만하고
전세대출까지 규제가 확대될 가능성을 감안하면 8·13 부동산 대책 이후 전세대출 규제 흐름도 같이 봐두시는 게 좋아요.
참고
- 2026년 스트레스 DSR 3단계 시행, 대출한도 차이는 얼마까지?
- 스트레스 DSR 3단계 주담대 한도 2026 — 지방 유예 6월 종료, 얼마나 줄까
- DSR 계산기로 내 대출한도 확인 — 2026 스트레스 DSR 3단계 반영
작성자 소개