요즘 대출 갈아타기나 내 집 마련 시점 고민하시는 분들, 부쩍 늘었죠. 그런데 최근에 은행권 주택담보대출 관련해서 원래 계획보다 3개월이나 앞당겨진 조치가 하나 발표됐는데, 정작 이게 내 대출한도에 어떤 영향을 주는지는 헷갈리는 분들이 많으신 것 같아요.
오늘은 이 위험가중치라는 게 뭔지, 그리고 실제로 지금 대출 준비하시는 분들이 뭘 챙겨봐야 하는지 차근차근 짚어보겠습니다.
1단계 — 원래 계획은 무엇이었나
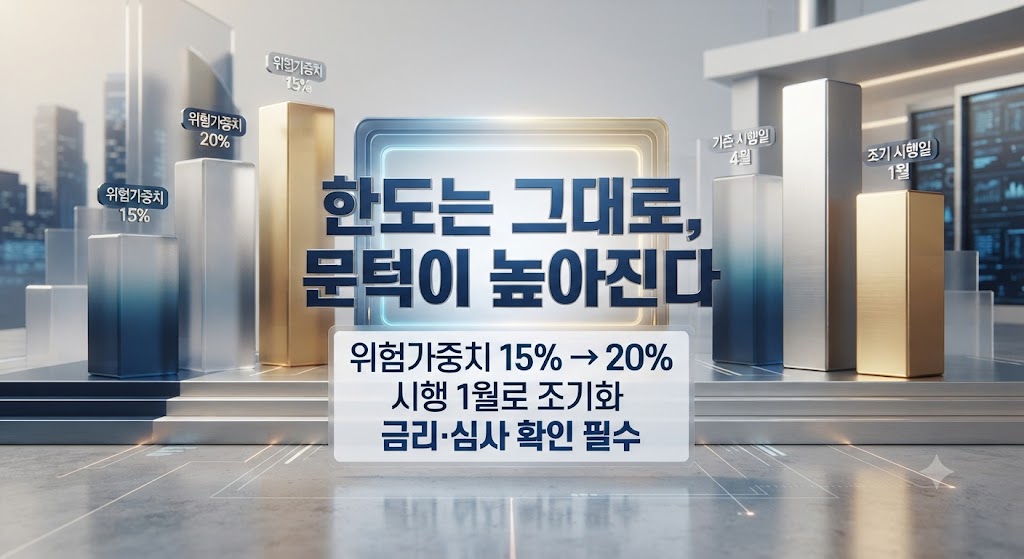
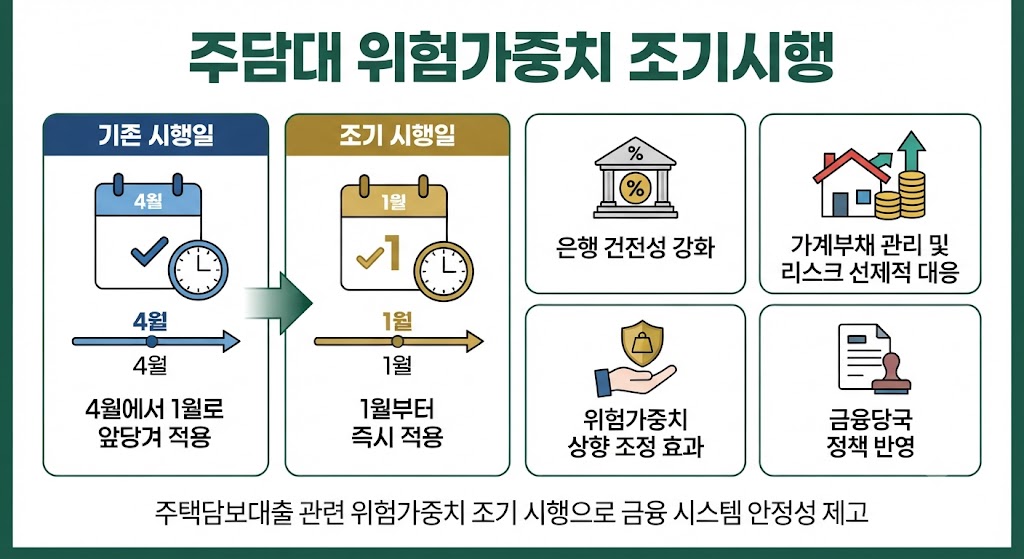
정부는 지난 9월 19일 ‘생산적 금융을 위한 은행·보험 자본규제 합리화 방안’을 발표하면서, 은행권 주택담보대출 위험가중치 하한을 15%에서 20%로 올리겠다는 조치를 내놓은 바 있습니다.
원래 시행 시점은 2026년 4월이었는데, 이번에 이걸 2026년 1월로 앞당기기로 한 거예요.
여기서 위험가중치란, 은행이 대출을 내줄 때 그 대출을 얼마나 ‘위험한 자산’으로 보고 자기자본을 쌓아둬야 하는지를 정하는 비율이라고 보시면 됩니다.
이 비율이 올라가면 은행 입장에서는 같은 금액의 주담대를 내주더라도 더 많은 자본을 확보해둬야 하니까, 대출을 내주는 데 드는 ‘비용’이 커지는 셈이죠.
2단계 — 왜 굳이 앞당겼을까
이번 조기 시행의 배경에는 가계부채 증가 속도를 조절하고, 부동산 시장으로 과도한 자금이 쏠리는 걸 완화하려는 목적이 깔려 있다고 보는 게 맞을 것 같아요.
실제로 9월 발표된 수도권 전세대출 DSR 확대 방안(1주택자의 규제지역 내 전세대출에 DSR을 반영하는 조치)과 같은 흐름에서 나온 정책이거든요.
정부 입장에서는 대출 규제를 ‘수요자 쪽’에서만 조이는 게 아니라 ‘공급자(은행)’ 쪽에서도 동시에 압박을 주는 방식을 택한 겁니다.
DSR·LTV 같은 개인별 규제는 이미 촘촘하게 짜여 있으니, 이번엔 은행이 대출을 얼마나 적극적으로 내주려 하는지 그 자체를 조절하려는 접근이라고 볼 수 있죠.
3단계 — 그래서 내 대출은 실제로 어떻게 되나
여기서 오해하기 쉬운 부분이 있는데, 위험가중치 상향이 개인의 LTV나 DSR 한도를 직접 깎는 규제는 아니라는 점부터 짚고 갈게요.
내가 받을 수 있는 최대 대출 금액 자체는 여전히 LTV·DSR 기준으로 계산되고, 이 비율표 자체가 바뀌는 건 아니거든요.
다만 은행 입장에서 자본 부담이 늘어나면, 그 비용을 어떤 식으로든 반영하려는 움직임이 생기게 됩니다. 통상 두 가지 경로로 나타나는데, 하나는 주담대 금리를 소폭 올리는 방식이고, 다른 하나는 심사를 더 깐깐하게 해서 대출 승인 자체를 신중하게 내주는 방식이에요.
한도 자체가 줄어드는 게 아니라, 한도까지 가는 문턱이 조금 더 높아진다고 표현하는 게 더 정확할 겁니다.
| 구분 | 기존 | 변경 |
|---|---|---|
| 위험가중치 하한 | 15% | 20% |
| 시행 예정 시점 | 2026년 4월 | 2026년 1월(조기시행) |
| 개인 LTV·DSR 한도 | 변동 없음 | 변동 없음 |
| 체감 영향 | – | 금리 소폭 상승, 심사 강화 가능성 |
그러니까 지금 이 시점에서 대출을 계획 중이시라면,
한도가 갑자기 줄어드는지를 걱정하기보다는 은행별 금리 변동과 심사 기준을 미리 비교해보는 쪽이 실질적으로 더 도움이 될 것 같아요.
특히 시행일인 내년 1월을 앞두고 은행들이 미리 금리를 조정하는 경우도 있을 수 있으니, 대출 실행 시점을 잡고 계신 분이라면 지금 거래 은행 두세 곳에 예상 금리와 한도를 직접 문의해서 비교해보시는 걸 첫 번째 행동으로 추천드립니다.
본 포스팅은 금융위원회 등 관계 기관과 관계없이 공개된 정보를 바탕으로 작성했으며, 실제 대출 한도와 금리 조건은 이용하시는 은행 창구 또는 콜센터에서 다시 확인하시기 바랍니다.
작성자 소개
