재건축 얘기 나올 때마다 꼭 같이 등장하는 단어가 있죠.
바로 “재초환”이에요.
줄여서 그렇게 부르는데, 정식 명칭은 재건축초과이익환수제예요. 이름부터 딱딱해서 그런지, 정확히 뭘 걷어가는 건지 헷갈려하시는 분들 많더라고요.
오늘은 재초환이 뭔지, 우리 동네 재건축 단지라면 얼마나 부담될 수 있는지 정리해봤어요.
재초환, 도대체 뭘 환수한다는 걸까요
재건축을 하면 새 아파트가 되면서 집값이 오르는 경우가 많잖아요.
이때 오른 가격 중에서
순수하게 재건축 사업 덕분에 생긴 이익 부분을
정부가 세금처럼 걷어가는 제도예요.
헷갈리기 쉬운데
물가 상승분이나 주변 시세가 자연스럽게 오른 부분까지 다 걷는 게 아니라
재건축이라는
개발 행위 자체가 만든 초과이익”만 대상으로 삼아요.
부담금은 어떻게 계산되나요
기본적인 계산 구조는 이래요.
준공 시점 집값에서
재건축 시작 시점 집값
그리고 그 사이 발생한 정상적인 집값 상승분(공사비 등 포함)을 빼요
이렇게 남은 순수 초과이익을 조합원 1인당으로 나누고,
여기에 구간별 부과율을 적용해서 부담금이 정해져요.
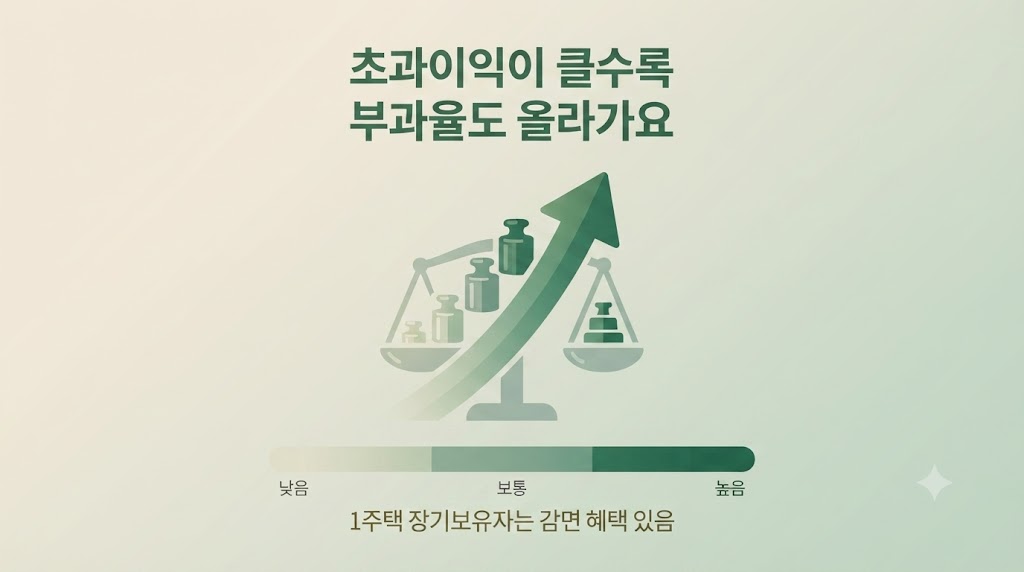
초과이익이 클수록 부과율도 높아지는 누진 구조예요.
실제 구간을 보면 이래요.
1인당 초과이익이 8,000만원 이하면 아예 면제고,
8,000만~1억3,000만원 구간은 10%
1억3,000만~1억8,000만원은 20%
1억8,000만~2억3,000만원은 30%
2억3,000만~2억8,000만원은 40%
2억8,000만원을 넘으면 초과분의 50%까지 걷어가요.
이익이 적으면 아예 면제되는 구간도 있고
이익이 많이 나면 최고 구간에서는
초과분의 절반 정도까지 걷어가는 경우도 있어요.
내가 사는 단지는 대상일까요
모든 재건축 단지가 다 부담금을 내는 건 아니에요.
1인당 초과이익이 일정 금액 이하면 면제되기 때문에
사업성이 그렇게 크지 않은 단지라면 아예 해당이 안 될 수도 있어요.
반대로 강남권처럼
재건축 이후 시세 상승 폭이 큰 곳들은
대부분 이 부담금 대상에 들어가고
실제로 조합원 한 명당 몇 억씩 부과된 사례도 나온 적 있어요.
그래서 같은 서울 안에서도 지역에 따라 체감 온도가 완전히 달라요.
완화된 부분도 있어요
재초환이 처음 도입됐을 때보다
부담을 낮추는 방향으로 몇 차례 손질이 됐어요.
원래는 면제금액이 3,000만원에 불과했는데 2023년 법 개정으로 8,000만원까지 올라갔고,
부과구간 단위도 2,000만원에서 5,000만원으로 넓어졌어요. 장기보유자 감면도 새로 생겼는데,
1주택자 기준으로
보유기간 10년 이상이면 부담금 50%,
15년 이상이면 60%, 20년 이상이면 70%까지 깎아줘요.
만 60세 이상 1세대 1주택자라면
담보만 제공하면 실제 집을 팔 때까지 납부 자체를 미룰 수 있는 제도도 생겼고요.
다만 완화됐다고 해서 아예 없어진 제도는 아니니
재건축을 앞둔 단지라면 여전히 챙겨봐야 할 항목이에요.
미리 확인해두면 좋은 것들
- 우리 단지 조합에서 예상 부담금을 시뮬레이션한 자료가 있는지 확인해보기
- 본인이 1주택 장기보유자에 해당하는지, 감면 요건을 충족하는지 체크해보기
- 재건축 진행 단계(조합 설립 전인지, 관리처분 이후인지)에 따라 부담금 확정 시점이 달라진다는 것도 알아두기
재초환 관련 최신 기준과 감면 요건은 국토교통부나 관할 지자체 공고를 통해 확인하시는 게 가장 정확해요.
참고로 하계5단지·상계마들처럼 전량 임대·장기전세로 재건축되는 단지는
일반분양이 없어서 재초환 대상 자체가 아니지만,
향후 일반분양이 섞이는 단지로 넘어가면 얘기가 달라지니
이 부분도 함께 챙겨보시면 좋아요.
그리고 재건축 대상 아파트를
자녀에게 증여할 계획이 있다면 증여세 공제한도와 세율 구간도
같이 따져보는 게 순서예요.
。
。참고 추가
재건축초과이익환수제 부과율 구간표 —
https://r114.com/trends/wiki/redevelopment/33e4a6fa-284b-803c-ba63-d40113191785
재초환법 개정 관련 —
https://www.hankyung.com/amp/202312084668i
작성자 소개
